Domain gelenkgriff.de kaufen?
Wir ziehen mit dem Projekt
gelenkgriff.de um.
Sind Sie am Kauf der Domain
gelenkgriff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gelenkgriff.de kaufen?
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
SW-Stahl, Fahrzeug Werkzeug, 04400-HEBEL Hebel-ScharnierwerkzeugDas SW-Stahl 04400-HEBEL Hebel-Scharnierwerkzeug ist ein spezialisiertes Fahrzeugwerkzeug, das für die effiziente Handhabung von Scharnieren konzipiert wurde. Es ermöglicht eine präzise und mühelose Hebelwirkung, um Scharniere zu öffnen oder zu schliessen, ohne dass zusätzliche Bits erforderlich sind. Dieses Werkzeug ist besonders nützlich in Kfz-Werkstätten und Garagen, wo es häufig zur Anwendung kommt. Die robuste Bauweise gewährleistet eine lange Lebensdauer und Zuverlässigkeit, während das ergonomische Design eine komfortable Handhabung ermöglicht. Das Hebel-Scharnierwerkzeug ist ein unverzichtbares Hilfsmittel für Fachleute und Hobbymechaniker, die Wert auf Qualität und Funktionalität legen. - Spezialisiert für die Handhabung von Scharnieren - Robuste Bauweise für Langlebigkeit - Ergonomisches Design für komfortable Nutzung.54,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
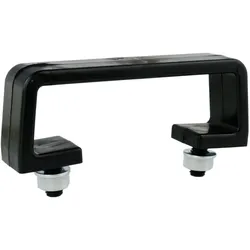
Kunststoff Tragegriff Haltegriff Hand Griff Kunststoffgriff Handgriff Schwarz 960.MTragegriff mit Zubehör 960.M Marlanvil Tragegriff mit Zubehör 960.M Marlanvil Ermöglicht das Bewegen des Geräts auf Baustellen, Werkstätten, Garagen usw. Material Kunststoff Farbe schwarz Abmessungen Lange: 113mm Breite: 25mm Höhe: 42mm Höhe (mit Montageschrauben): 57mm Abstand zwischen Montageschrauben 73mm Befestigungsschraube Durchmesser 8mm Zubehör 2x Metallscheibe 2x Kunststoffkappe Hersteller Marlanvil Artikelnummer 960.M EAN 80175211738941,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
SW-Stahl, Fahrzeug Werkzeug, 04400-HEBEL Hebel-ScharnierwerkzeugDas SW-Stahl 04400-HEBEL Hebel-Scharnierwerkzeug ist ein spezialisiertes Fahrzeugwerkzeug, das für die effiziente Handhabung von Scharnieren konzipiert wurde. Es ermöglicht eine präzise und mühelose Hebelwirkung, um Scharniere zu öffnen oder zu schliessen, ohne dass zusätzliche Bits erforderlich sind. Dieses Werkzeug ist besonders nützlich in Kfz-Werkstätten und Garagen, wo es häufig zur Anwendung kommt. Die robuste Bauweise gewährleistet eine lange Lebensdauer und Zuverlässigkeit, während das ergonomische Design eine komfortable Handhabung ermöglicht. Das Hebel-Scharnierwerkzeug ist ein unverzichtbares Hilfsmittel für Fachleute und Hobbymechaniker, die Wert auf Qualität und Funktionalität legen. - Spezialisiert für die Handhabung von Scharnieren - Robuste Bauweise für Langlebigkeit - Ergonomisches Design für komfortable Nutzung.54,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
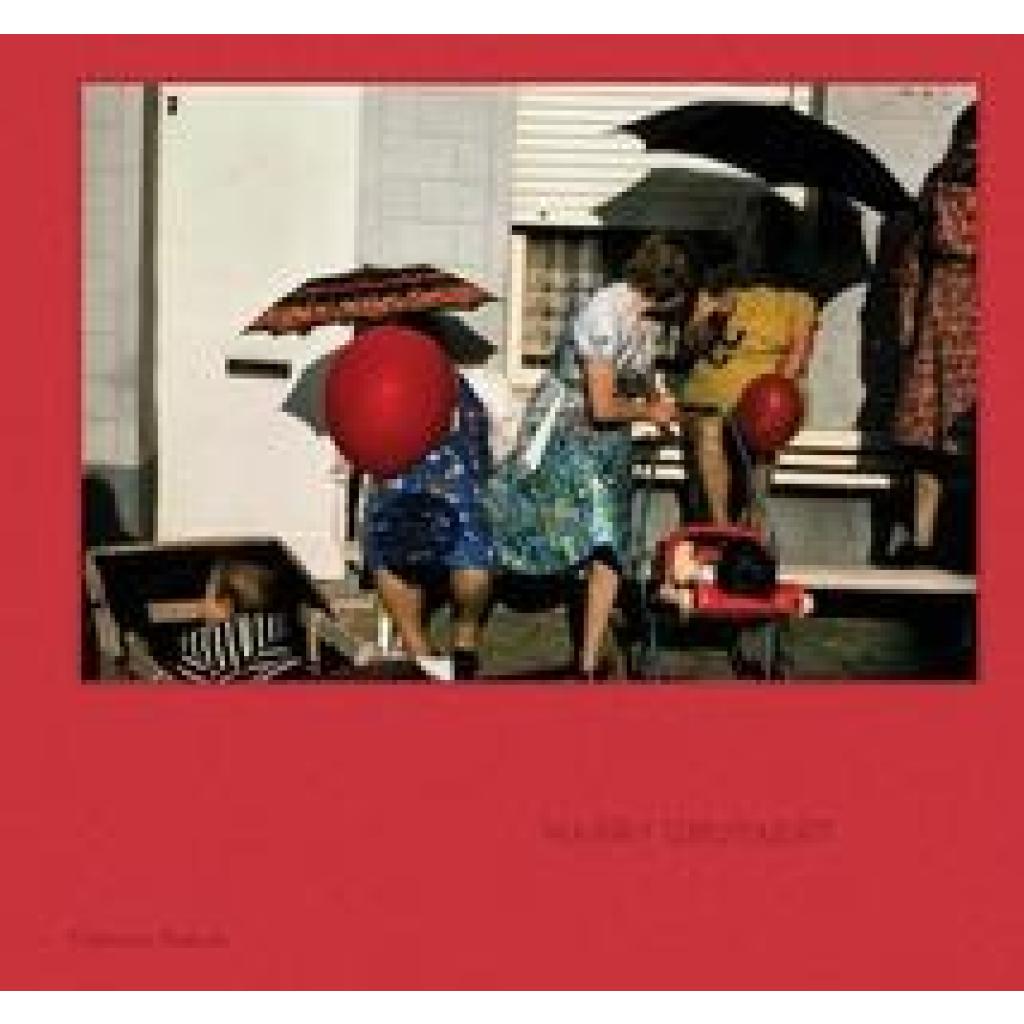
Hebel, Francois: Harry GruyaertHarry Gruyaert , Born in Antwerp in 1941, Harry Gruyaert was one of the first European photographers to explore the creative potential of colour in the 1970s and 1980s. This book brings together his best work, including images from his renowned 1972 series TV Shots and the later Made in Belgium, in one beautifully produced volume. Influenced by such American photographers as Saul Leiter, Joel Meyerowitz, Stephen Shore and William Eggleston, as well as by cinema, Gruyaert¿s work defined new territory for colour photography: an emotive, non-narrative and boldly graphic way of perceiving the world. His photographs are autonomous and self-sufficient, often independent from any context or thematic logic. A member of Magnum Photos since 1982, he has embraced the possibilities of digital photography in his most recent work, feeling that it allows him to take more risks and capture new kinds of light. , > , Erscheinungsjahr: 20150629, Produktform: Leinen, Autoren: Hebel, Francois, Übersetzung: Gruyaert, Harry, Seitenzahl/Blattzahl: 143, Abbildungen: 80, Themenüberschrift: PHOTOGRAPHY / Collections, Catalogs, Exhibitions / General~PHOTOGRAPHY / Individual Photographers / Monographs, Keyword: Magnum Photos;Colour;Europe, Fachschema: Fotograf - Fotografin~Englische Bücher / Kunst, Architektur, Fotografie, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 296, Breite: 277, Höhe: 25, Gewicht: 1217, Produktform: Gebunden, Genre: Importe,44,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.